Bloqueio de conta
Valor indisponível por ordem judicial, surpresa ao acessar o banco ou necessidade de identificar a origem da constrição.
Veja o que pode ser feito
Análise técnica de dívidas e processos, bloqueios, penhoras, cobranças antigas, falhas de citação e inclusão de sócios — com clareza sobre riscos, documentos e próximos passos.
Origem, valor e órgão responsável.
Prazos, atos e riscos patrimoniais.
Defesa, revisão ou regularização.
Antes de escolher entre pagar, parcelar ou se defender, é preciso compreender a origem da cobrança, a fase do processo e os documentos disponíveis.
Descreva o que aconteceu e receba orientação sobre os dados e documentos necessários para iniciar a análise.
O contato inicial não constitui contratação nem substitui análise jurídica individual.Documentos, datas e o histórico do processo podem revelar possibilidades de defesa, regularização, correção ou extinção da cobrança.
Valor indisponível por ordem judicial, surpresa ao acessar o banco ou necessidade de identificar a origem da constrição.
Veja o que pode ser feitoRestrição sobre veículo, imóvel ou outro bem em execução municipal, estadual ou federal.
Veja o que pode ser feitoCobrança de anos anteriores, processo parado ou dúvida sobre prescrição e seus marcos.
Veja o que pode ser feitoInclusão de sócio, ex-sócio ou administrador em débito originalmente lançado contra a empresa.
Veja o que pode ser feitoCitação duvidosa, edital, endereço desatualizado ou intimação que não chegou ao interessado.
Analisar meu casoValor aparentemente excessivo, duplicidade, inscrição indevida ou inconsistência na CDA.
Veja o que pode ser feito
Constituição do crédito, ajuizamento, suspensão, arquivamento e eventual inércia.
Endereço, edital, AR, ciência efetiva e regularidade da comunicação processual.
Fundamentos para inclusão de sócio, ex-sócio, administrador ou terceiro.
Juros, multa, duplicidade, erro cadastral e requisitos do título executivo.
Exceção de pré-executividade, embargos ou outra medida, conforme as provas e a fase do processo.
O número do processo, uma intimação, um documento da dívida ou o comprovante de bloqueio ajudam a localizar e conferir a cobrança. A forma de consulta varia conforme o tribunal e o órgão responsável.
Em regra, não. A conclusão exige conferir a constituição do crédito e a linha do tempo do processo, inclusive atos de citação, suspensão e arquivamento.
Depende da origem da restrição, da fase do processo, do valor atingido e da natureza do bem ou do dinheiro. Quando houver prazo em curso, a análise precisa ser rápida, mas não existe liberação automática.
Não. A responsabilidade pessoal não é automática. É necessário verificar o fundamento da inclusão, a posição ocupada pelo sócio, o período da dívida e os atos registrados no processo.
Alguns defeitos podem justificar correção, limitação ou até extinção da cobrança; outros não anulam o processo. A consequência depende do tipo de erro e dos documentos disponíveis.
Se tiver, reúna o número do processo, a intimação, a CDA e o comprovante de bloqueio ou restrição. Depois do primeiro contato, a equipe orientará quais documentos são necessários e o canal adequado.
Não. O contato inicial serve para compreender a situação e verificar os dados disponíveis. Qualquer atuação judicial depende da análise do caso, confirmação do atendimento e contratação específica.
O diagnóstico, por si só, não gera restituição automática. É preciso compreender como as despesas escolares foram declaradas, reunir a documentação e avaliar o tratamento jurídico aplicável.
 Orientação inicialConverse com a equipe jurídica
Comece com uma conversa sobre a sua dúvida. A equipe orientará quais informações são necessárias e o canal adequado para os documentos.
O contato inicial não constitui contratação. Não envie laudos ou declarações fiscais antes de receber orientação.A avaliação combina os fatos da família, as declarações de cada ano e os documentos que comprovam as despesas.
Entender se os gastos com a instrução do dependente com TEA podem receber tratamento diferente no imposto.
Entenda a análiseConhecer o entendimento judicial sobre despesas de instrução, inclusive em instituições de ensino regular.
Veja as dúvidas frequentesConferir o que foi informado, o imposto apurado e quais períodos podem ser examinados.
Saiba o que é verificadoComparar deduções legais e desconto simplificado conforme a renda e as despesas de cada exercício.
Entenda a diferençaOrganizar comprovantes de pagamento e informações sobre os serviços educacionais prestados.
Conheça os documentosCompreender uma exigência da Receita e avaliar as medidas adequadas, quando houver.
Converse com a equipe
Inclusão do dependente na declaração e informações sobre a instituição e os serviços prestados.
Laudo diagnóstico e, conforme o caso, relatórios de acompanhamento e documentos da escola.
Recibos, comprovantes de pagamento e declarações da instituição, separados por exercício.
Modelo de declaração, demais deduções e eventual diferença no imposto de cada ano.
Entendimento jurídico, prova disponível, prazos e necessidade de discussão judicial.
Não. O diagnóstico não basta para determinar se há imposto a restituir. A avaliação considera o enquadramento jurídico, a dependência, as despesas comprovadas e a apuração de cada declaração.
Sim. No Tema 324, a Turma Nacional de Uniformização reconheceu a possibilidade de tratar como despesa médica os gastos de instrução de pessoa com deficiência, inclusive no ensino regular. A aplicação ao caso depende da análise jurídica e documental.
Não faça essa alteração apenas com base nesta página. A orientação administrativa da Receita Federal tem requisitos próprios e a aplicação do entendimento judicial precisa ser avaliada. Retificações sem análise podem gerar questionamentos.
Não. A dedução interfere na base de cálculo do imposto. Uma eventual restituição depende do imposto apurado e do que já foi pago ou retido. O valor da mensalidade não corresponde ao valor a restituir.
Sim. A análise compara os modelos e as despesas de cada exercício. Pode não existir diferença favorável, mesmo quando uma despesa é juridicamente dedutível.
Declarações de Imposto de Renda e recibos de entrega, comprovantes das mensalidades, documentos da escola e laudo médico são pontos de partida. A equipe indicará outros documentos conforme o caso e orientará um canal reservado para o envio.
Não. Valores dependem do cálculo individual; os períodos analisáveis e os prazos dependem dos fatos e da medida cabível. Esta página não oferece estimativa nem garantia de recebimento.
Tema 324 da TNU — Conselho da Justiça Federal
Despesas médicas — Receita Federal
Lei nº 12.764/2012 — direitos da pessoa com TEA
Converse com a equipe pelo WhatsApp ou, se preferir, envie as informações pelo formulário.
Converse com a equipe sobre mensalidades escolares e Imposto de Renda. O primeiro passo é entender o contexto, com cuidado e sigilo.
O atendimento é realizado por canais digitais, com análise técnica individualizada, comunicação clara e sigilo profissional.
5,0 (7) Escritório de advocacia
Serviços: Consultoria jurídica, regularização de dívidas e defesa em execução fiscal.
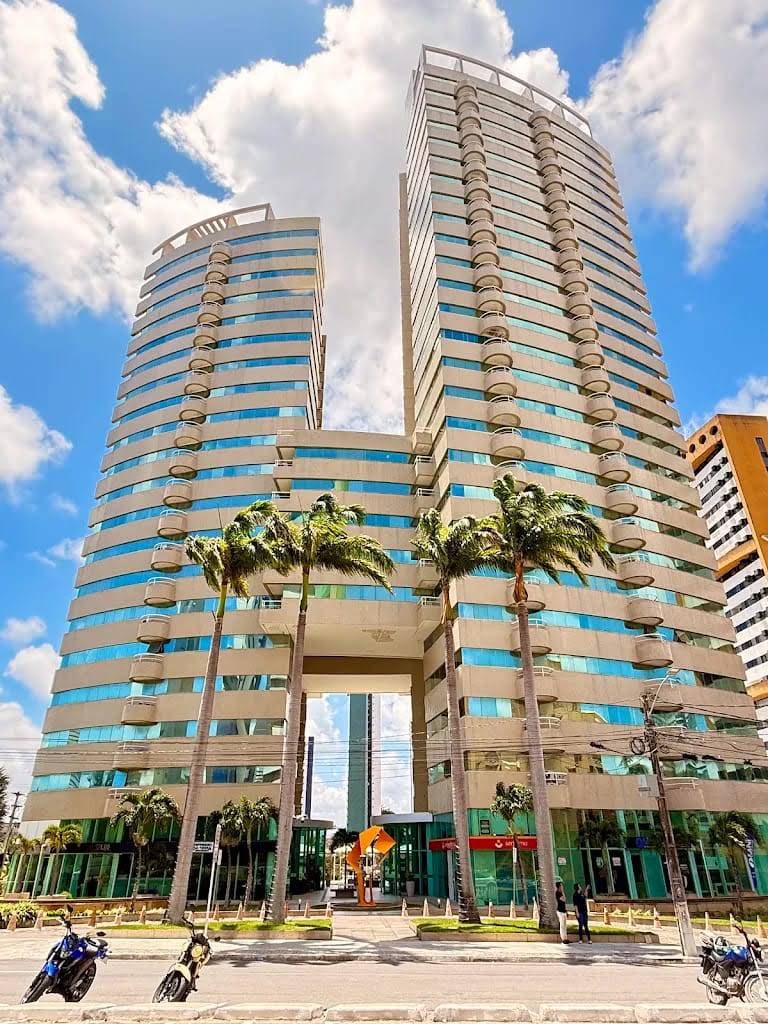
Corporate Tower Center — Av. Amintas Barros, 3700 — Trade — Sala 708, Bloco A — Lagoa Nova, Natal — RN, 59075-810